

Comment obtenir le remboursement de Wegovy par votre assurance : conseils d'autorisation préalable qui fonctionnent vraiment en 2026
Obtenir la couverture de Wegovy nécessite une documentation stratégique, de la persévérance dans les appels et la compréhension des critères spécifiques de votre assureur — voici exactement comment procéder.
Cet article est fourni à titre d'information générale uniquement et ne remplace pas un avis, un diagnostic ou un traitement médical professionnel. Consultez toujours un professionnel de santé qualifié pour toute question concernant une affection médicale.
La question à 1 349 $ que personne ne veut poser
Votre médecin vient de prescrire Wegovy. Vous êtes prudemment optimiste. Puis la pharmacie appelle : « Votre assurance l'a refusé. Ça fera 1 349,02 $. »
Cette scène est courante aux États-Unis. Les médicaments GLP-1 comme Wegovy se trouvent dans un étrange vide de couverture — approuvés par la FDA, cliniquement prouvés, mais traités par de nombreux assureurs et régimes d'employeurs comme optionnels.
Mais un premier refus n'est pas toujours la fin. Dans une étude de 2026 du JAMA Health Forum portant sur des données de pharmacie de 2024, 54 % des prescriptions de médicaments de marque initialement rejetées pour autorisation préalable ont finalement été approuvées — même si la plupart des patients ont subi des retards. La documentation et la connaissance du processus font une vraie différence.
Pourquoi les assureurs continuent de dire non (et ce qui a changé en 2026)
Les assureurs ne sont pas des méchants de dessin animé. Les médicaments GLP-1 sont chers et souvent utilisés au long cours, alors les régimes et les employeurs recourent à l'autorisation préalable, à la thérapie séquentielle et aux critères d'IMC pour maîtriser les dépenses.
Les raisons de refus les plus courantes se répartissent ainsi :
- « Pas médicalement nécessaire »
- « Thérapie séquentielle requise » — ce qui signifie que vous n'avez pas essayé d'options moins chères d'abord
- « Critères d'IMC non satisfaits »
- « Documentation manquante »
- « Prestation exclue » — le régime ne couvre pas du tout les médicaments amaigrissants
Le paysage de 2026 a bel et bien évolué. Selon la loi, Medicare Part D exclut en général les médicaments utilisés pour perdre du poids, même si les régimes Part D pouvaient couvrir Wegovy pour son indication de réduction du risque cardiovasculaire. Dans le cadre du modèle BALANCE des CMS, les programmes Medicaid des États ont pu commencer à couvrir les GLP-1 pour la gestion du poids dès mai 2026, et depuis le 1er juillet 2026, les bénéficiaires éligibles de Part D peuvent obtenir certains GLP-1, dont Wegovy, via le Medicare GLP-1 Bridge avec une participation de 50 $ (jusqu'au 31 décembre 2027). La couverture commerciale, elle, varie toujours beaucoup selon l'assureur et l'employeur.
Mais « élargi » ne signifie pas « facile ». Cela signifie que les poteaux de but ont bougé, pas disparu.
Le guide de l'autorisation préalable : première étape
Avant que votre médecin ne soumette quoi que ce soit, vous avez besoin de renseignements. Appelez la ligne des prestations pharmaceutiques de votre compagnie d'assurance (pas le service client général — ils ne sauront pas) et posez ces questions exactes :
- Quel seuil d'IMC spécifique déclenche l'admissibilité à la couverture ?
- Quelles comorbidités sont qualifiées de « conditions liées au poids » ?
- Quels traitements antérieurs doivent être documentés, et pendant combien de temps ?
- Y a-t-il un GLP-1 préféré au formulaire qui pourrait rencontrer moins d'obstacles ?
Notez le nom du représentant, le numéro de référence de l'appel et la date. Cela compte plus tard.
La plupart des régimes suivent la notice de la FDA : un IMC de 30 ou plus, ou de 27 ou plus avec au moins une affection liée au poids. Mais les détails diffèrent. Certains régimes acceptent un historique d'IMC documenté, d'autres exigent une mesure récente, et certains précisent qui doit l'enregistrer.
Ces détails se trouvent dans le bulletin de politique clinique de votre régime, généralement trouvable en recherchant « [nom de l'assureur] politique clinique GLP-1 » en ligne. Lisez-le comme un avocat. C'est ennuyeux. Faites-le quand même.
Constituer votre arsenal de documentation
Le formulaire d'autorisation préalable que votre médecin remplit n'est que la lettre de présentation. Le vrai travail se fait dans la documentation à l'appui.
Votre dossier devrait inclure :
Documentation de l'historique de poids : Au minimum, 6 mois de poids enregistrés montrant que votre IMC répond aux critères. Douze mois est plus solide. Si votre poids fluctue, incluez les dates où il était le plus élevé — les assureurs ne font pas de moyenne, ils cherchent des instantanés qualifiants.
Preuves de comorbidité : Résultats de laboratoire, rapports d'imagerie ou notes de spécialistes confirmant des conditions comme le diabète de type 2, l'hypertension, l'apnée du sommeil ou l'arthrose. Un code de diagnostic seul ne suffit souvent pas ; de nombreux régimes demandent des dossiers cliniques à l'appui.
Dossiers d'interventions échouées : Documentation de tentatives antérieures de perte de poids. Cela signifie généralement 3 à 6 mois d'un programme structuré — régime supervisé par un médecin, visites chez un diététiste agréé ou un programme commercial comme WW avec des registres de présence. Les abonnements au gym ne comptent pas. « J'ai essayé de manger moins » ne compte certainement pas.
Lettre de nécessité médicale : Votre médecin l'écrit, mais vous pouvez aider à la rédiger. La lettre devrait relier votre poids à des risques de santé spécifiques, expliquer pourquoi Wegovy spécifiquement (pas seulement n'importe quelle intervention) est approprié, et référencer les données d'essais cliniques.
Une lettre faible dit : « Le patient a l'obésité et bénéficierait de Wegovy. »
Une lettre forte dit : « Le patient a une obésité de classe II avec un IMC de 36,2, une hypertension documentée nécessitant deux médicaments et un prédiabète avec HbA1c de 6,1 %. Malgré l'achèvement d'un programme de régime médicalement supervisé de 16 semaines n'ayant entraîné qu'une réduction de 4 % du poids corporel, son risque cardiovasculaire reste élevé. L'essai STEP 1 a démontré une réduction moyenne de poids de 14,9 % avec le sémaglutide, ce qui réduirait considérablement ses besoins en médicaments contre l'hypertension et le risque de progression du diabète. »
Voyez la différence ? Des chiffres. De la spécificité. Des références à des essais cliniques. Cause et effet.
Quand ils disent non : le processus d'appel qui fonctionne
Votre refus arrive. Ne paniquez pas. Ne l'acceptez pas.
En vertu de l'ACA, vous disposez généralement de 180 jours (6 mois) après l'avis de refus pour déposer un appel interne, et pour un traitement que vous n'avez pas encore reçu, l'assureur doit statuer sous 30 jours. Les régimes Medicare ont leurs propres règles d'appel. Vérifiez le délai exact sur votre lettre de refus — le manquer signifie généralement tout recommencer.
Il n'existe pas de chiffre public fiable sur le taux de succès des appels spécifiques aux GLP-1, et les résultats varient selon les régimes. Ce qui aide le plus, c'est un appel qui répond directement au motif de refus invoqué.
Votre lettre d'appel doit aborder directement la raison de refus indiquée. S'ils ont dit « thérapie séquentielle non complétée », fournissez la documentation des alternatives que vous avez essayées. S'ils ont dit « pas médicalement nécessaire », ajoutez plus de preuves cliniques et d'études évaluées par des pairs.
Envisagez de demander que l'appel soit examiné par un médecin ayant une expertise pertinente — endocrinologie, médecine de l'obésité ou médecine interne. Les régimes diffèrent quant à qui examine les appels, et cette demande signale que les détails cliniques comptent.
Le dossier d'appel devrait contenir tout ce qui était dans la soumission originale plus :
- Une lettre de présentation abordant spécifiquement la raison du refus
- Toute nouvelle documentation clinique
- Des études évaluées par des pairs soutenant l'utilisation de GLP-1 pour votre situation spécifique
- Une chronologie montrant votre historique de traitement
Soumettez par courrier certifié ou le portail sécurisé de l'assureur avec confirmation de livraison. Conservez des copies de tout.
Examen externe : votre option nucléaire
Appel interne refusé ? Vous avez maintenant accès à l'examen externe — un tiers indépendant évalue votre cas. Ceci est mandaté au niveau fédéral pour la plupart des régimes de santé en vertu de l'ACA.
Les données publiques sur les résultats propres aux GLP-1 sont limitées, mais l'examen externe compte pour une raison simple : si l'examinateur indépendant vous donne raison, le régime doit accepter la décision.
Les examinateurs externes ne sont pas employés par votre assureur. Ils travaillent pour des organismes d'examen indépendants et évaluent votre dossier selon ses mérites cliniques et les conditions de votre régime.
Pour demander un examen externe, envoyez une demande écrite dans les 4 mois suivant la réception du refus interne définitif. Votre lettre de refus doit expliquer la marche à suivre et préciser si votre régime relève d'un processus étatique ou fédéral.
L'examinateur externe reçoit votre dossier complet et émet généralement une décision dans les 45 jours — ou 72 heures si votre médecin certifie la situation comme urgente.
Lois d'État qui pourraient vous aider
La réglementation des assurances se fait principalement au niveau des États, et les règles changent souvent. Certains États ont adopté des lois limitant la thérapie séquentielle, et quelques-uns exigent la couverture du traitement de l'obésité dans certains régimes — tandis que certains programmes Medicaid et régimes des fonctionnaires d'État ont réduit la couverture des GLP-1 pour la perte de poids en raison du coût.
Le département des assurances de votre État ou un programme d'assistance aux consommateurs peut vous dire quelles règles s'appliquent à votre régime.
Ces lois d'État s'appliquent généralement uniquement aux régimes entièrement assurés (où votre employeur achète une couverture auprès d'un assureur). Les régimes d'employeurs autofinancés — courants dans les grandes entreprises — sont réglementés au niveau fédéral par l'ERISA, si bien que les obligations des États ne s'appliquent généralement pas.
Pas sûr du type que vous avez ? Vos documents de régime le diront, ou vous pouvez demander directement aux RH.
La porte dérobée de l'employeur
Voici quelque chose que la plupart des gens n'essaient pas : parler à l'équipe des avantages sociaux de leur employeur.
Les grands employeurs ont souvent de la flexibilité dans la conception de leur régime. Si plusieurs salariés demandent une couverture des GLP-1, certains employeurs l'ajoutent lors du renouvellement annuel — en mettant en balance le coût et les bénéfices potentiels pour la santé à long terme.
Vous n'avez pas besoin de partager des informations de santé personnelles. Demandez simplement : « L'entreprise a-t-elle envisagé d'ajouter une couverture des médicaments GLP-1 à nos prestations pharmaceutiques ? Je comprends que plusieurs employés ont exprimé leur intérêt. »
Certains employeurs ont créé des programmes spécifiques pour les médicaments de gestion du poids, souvent avec des exigences comme la participation à des programmes de coaching ou des évaluations de santé. Ce n'est pas idéal, mais c'est une couverture.
Que faire pendant que vous attendez
Les appels prennent du temps. Des semaines, parfois des mois. Qu'arrive-t-il à votre traitement entre-temps ?
Quelques options à discuter avec votre médecin :
Programmes d'épargne du fabricant : En octobre 2026, Novo Nordisk propose une offre d'épargne pour les patients assurés commercialement dont le régime couvre Wegovy (à partir de 25 $ par mois, avec une économie maximale de 100 $ par mois ; bénéficiaires de programmes publics exclus). Sans couverture, le prix en autopaiement chez NovoCare Pharmacy est de 349 $ par mois pour la plupart des doses du stylo Wegovy, avec des prix d'introduction plus bas pour les nouveaux patients. Les conditions changent souvent : vérifiez sur le site du fabricant.
Sémaglutide en préparation magistrale : La pénurie de sémaglutide déclarée par la FDA a pris fin en 2025, ce qui a fortement limité la préparation légale de copies. Pourtant, une étude de 2026 du JAMA Health Forum a trouvé des cliniques d'amaigrissement proposant encore des GLP-1 en préparation magistrale, souvent avec des ingrédients ajoutés, provenant parfois d'établissements non autorisés à faire des préparations stériles. Parlez des risques avec votre médecin.
GLP-1 alternatifs : Si votre régime couvre Zepbound (tirzepatide) ou Saxenda (liraglutide) plus facilement, ceux-ci pourraient être des options pendant que vous faites appel pour Wegovy spécifiquement.
Programmes de gestion du poids par télésanté : Certains programmes regroupent consultations et prescription dans un forfait mensuel. Vérifiez précisément quel médicament est prescrit (de marque ou en préparation magistrale), ce qui est inclus et si le programme aide pour les démarches d'assurance.
La taxe de persévérance
Soyons honnêtes sur ce que ce processus exige. Vous passerez des heures au téléphone. Vous lirez des documents de politique denses. Vous écrirez des lettres et rassemblerez des dossiers et attendrez des réponses qui prennent trop de temps.
Ceci est, effectivement, une taxe sur les personnes cherchant un traitement pour une maladie chronique. Ce n'est pas juste. Les recherches sur l'autorisation préalable des médicaments de marque montrent que la plupart des patients dont la prescription est d'abord rejetée subissent des retards, et que beaucoup se voient finalement refuser la couverture.
Savoir cela pourrait ne pas rendre le processus plus facile, mais cela pourrait vous rendre plus en colère. Parfois, la colère est un carburant utile.
Documentez tout. Faites appel de chaque refus. Demandez un examen externe. Contactez le commissaire aux assurances de votre État si vous croyez que votre régime viole les lois de couverture.
Le système est conçu pour vous faire abandonner. N'abandonnez pas.
📊 Chiffres clés
Niveaux d'appel en cas de refus de couverture (la plupart des régimes privés américains)
| Niveau d'appel | Délai de dépôt | Délai de décision | Qui examine | Exigences clés |
|---|---|---|---|---|
| Demande initiale d'autorisation préalable | — | L'assureur doit répondre sous 15 jours (72 heures si urgent) | Examinateurs du régime | Diagnostic, IMC, comorbidités, traitements antérieurs |
| Appel interne | Dans les 180 jours suivant le refus | Sous 30 jours pour un traitement non encore reçu | Votre assureur | Répondre au motif du refus ; ajouter des preuves |
| Examen externe | Dans les 4 mois suivant le refus interne définitif | Sous 45 jours (72 heures en procédure accélérée) | Organisme d'examen indépendant | Dossier complet ; décision contraignante pour le régime |
| Plainte auprès du département des assurances de l'État | Variable selon l'État | Variable | Régulateur de l'État | Preuves que le régime a enfreint ses conditions ou la loi |
Les délais reflètent les règles fédérales de l'ACA pour la plupart des régimes privés non exemptés ; Medicare, Medicaid et certains régimes suivent des règles différentes
❓ Questions fréquentes
Combien de temps dure l'ensemble du processus d'autorisation préalable et d'appel pour Wegovy ?
Quel IMC ai-je besoin pour que l'assurance couvre Wegovy ?
Medicare couvre-t-il Wegovy en 2026 ?
Que faire si mon autorisation préalable pour Wegovy est refusée ?
Mon employeur peut-il ajouter la couverture de Wegovy à notre régime de santé ?
Quelle est la différence entre appels internes et externes ?
Existe-t-il des moyens d'obtenir Wegovy pendant que mon appel est en cours ?
Qu’est-ce que HAVIT ?
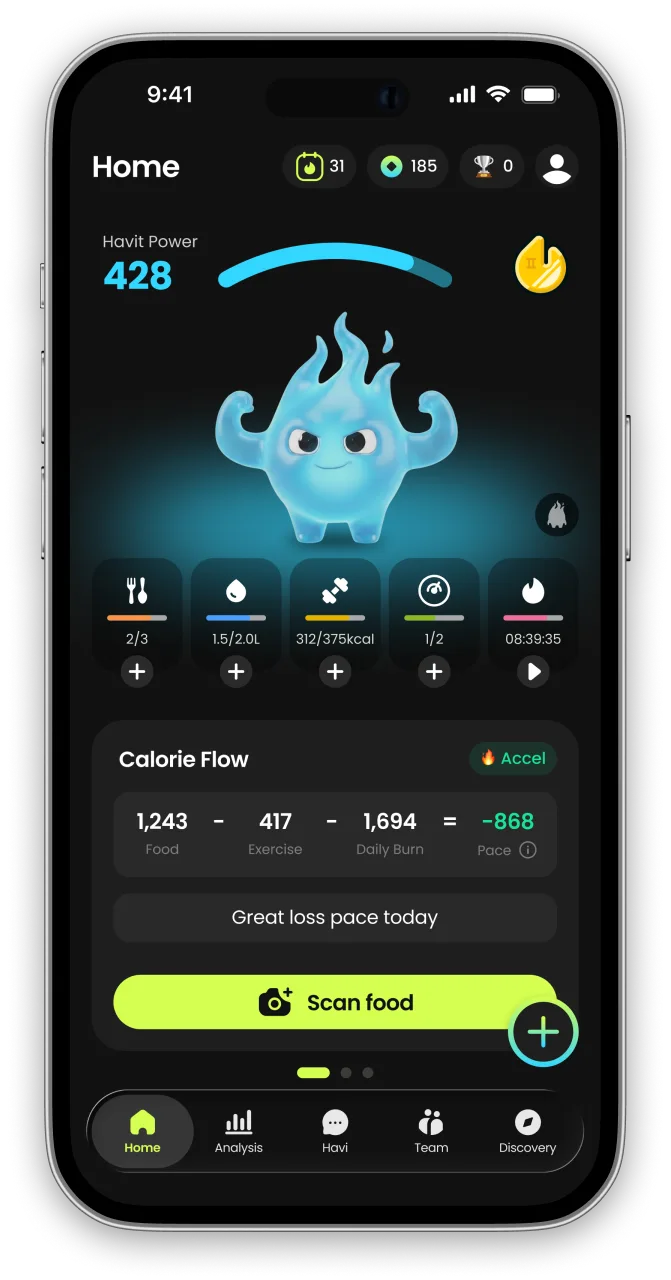
HAVIT est un partenaire santé IA fondé sur la science du métabolisme : il protège vos muscles, réveille votre métabolisme et vous aide à garder durablement un corps en bonne santé, sans effet yo-yo.
Contrairement aux applis qui ne comptent que les calories, HAVIT relie des estimations de composition corporelle par IA à l’alimentation, l’hydratation, le sommeil, les pas, le cycle, l’humeur et le traitement GLP-1 dans une seule routine quotidienne : les progrès se mesurent à la composition corporelle, pas au seul chiffre de la balance. Les missions quotidiennes traduisent des techniques de changement de comportement éprouvées en petites actions répétables, en s’appuyant sur l’expérience de professionnels passés par Juvis Diet, l’une des principales cliniques métaboliques de Corée.
Dans une analyse interne de HAVIT portant sur 1 090 utilisateurs de GLP-1, les personnes qui enregistraient régulièrement ont bâti des habitudes plus solides que l’ensemble des utilisateurs. Lire le rapport sur les habitudes GLP-1
Dans l’application
- COACH IASachez quoi faire aujourd'hui.
- NUTRITIONEnregistrez vos repas en quelques secondes.
- COMPOSITION CORPORELLEVoyez au-delà du poids.
- MISSIONS QUOTIDIENNESCréez des habitudes que vous tiendrez.
- CHECK-IN QUOTIDIENDites à HAVI comment va la journée.
- TOUT SUIVREDe l'eau au GLP-1
- MENTAL ET RÉCUPÉRATIONPour les jours où la volonté lâche.


HAVIT s’utilise avec ou sans traitement GLP-1. C’est une application de bien-être, pas un dispositif médical ; les résultats de composition corporelle sont des estimations.
Continuer dans l’app
Un bien-être personnalisé grâce à vos propres données
Références
- Prior Authorization and Associated Delays and Denials of Branded Medication Dispensation — JAMA Health Forum, 2026
- Postshortage Compounded GLP-1 RA Market in 2 States With Potentially High Demand — JAMA Health Forum, 2026
- Once-Weekly Semaglutide in Adults with Overweight or Obesity (STEP 1) — New England Journal of Medicine, 2021
- BALANCE (Better Approaches to Lifestyle and Nutrition for Comprehensive hEalth) Model — Centers for Medicare & Medicaid Services, 2026
- Medicare GLP-1 Bridge — Centers for Medicare & Medicaid Services, 2026
- Internal appeals — HealthCare.gov (U.S. Department of Health and Human Services)
- External review — HealthCare.gov (U.S. Department of Health and Human Services)
- WEGOVY (semaglutide) injection — Prescribing Information — Novo Nordisk (U.S. FDA-approved labeling), 2026
- Understanding list price — Wegovy savings and NovoCare Pharmacy pricing — Novo Nordisk (NovoCare), 2026


