

Wie Sie Ihre Krankenkasse dazu bringen, Wegovy zu übernehmen: Strategien für die Vorabgenehmigung, die 2026 tatsächlich funktionieren
Die Kostenübernahme von Wegovy erfordert strategische Dokumentation, Beharrlichkeit bei Widersprüchen und das Verständnis der spezifischen Kriterien Ihrer Versicherung – hier erfahren Sie genau, wie es geht.
Dieser Artikel dient ausschließlich allgemeinen Informationszwecken und ersetzt keine professionelle medizinische Beratung, Diagnose oder Behandlung. Wenden Sie sich bei gesundheitlichen Fragen stets an qualifiziertes medizinisches Fachpersonal.
Die 1.349-Dollar-Frage, die niemand stellen möchte
Ihr Arzt hat Ihnen gerade Wegovy verschrieben. Sie sind vorsichtig optimistisch. Dann ruft die Apotheke an: 'Ihre Versicherung hat es abgelehnt. Das macht 1.349,02 Dollar.'
Diese Szene ist in den Vereinigten Staaten häufig. GLP-1-Medikamente wie Wegovy befinden sich in einem seltsamen Übernahme-Limbo – von der FDA zugelassen, klinisch erwiesen, aber von vielen Versicherungen und Arbeitgeberplänen als optional behandelt.
Doch eine erste Ablehnung ist nicht immer das Ende. In einer JAMA Health Forum-Studie von 2026 über Apothekenansprüche aus dem Jahr 2024 für Markenmedikamente, die zunächst für die Vorabgenehmigung abgelehnt wurden, wurden 54% schließlich genehmigt – obwohl die meisten Patienten mit Verzögerungen konfrontiert waren. Dokumentation und das Wissen, wie der Prozess funktioniert, machen einen echten Unterschied.
Warum Versicherer immer wieder Nein sagen (und was sich 2026 geändert hat)
Versicherungsgesellschaften sind keine Comic-Schurken. GLP-1-Medikamente sind teuer und werden oft langfristig eingesetzt, daher verwenden Pläne und Arbeitgeber Instrumente wie Vorabgenehmigung, Stufentherapie und BMI-Kriterien, um die Ausgaben zu kontrollieren.
Die häufigsten Ablehnungsgründe lassen sich wie folgt aufschlüsseln:
- 'Medizinisch nicht notwendig'
- 'Stufentherapie erforderlich' – das bedeutet, Sie haben noch keine günstigeren Optionen ausprobiert
- 'BMI-Kriterien nicht erfüllt'
- 'Fehlende Dokumentation'
- 'Ausgeschlossene Leistung' – der Plan deckt Medikamente zur Gewichtsreduktion überhaupt nicht ab
Die Landschaft 2026 hat sich verändert. Gesetzlich hat Medicare Part D im Allgemeinen Medikamente ausgeschlossen, die zur Gewichtsreduktion verwendet werden, obwohl Part D-Pläne Wegovy für seine Indikation zur Verringerung des kardiovaskulären Risikos abdecken könnten. Im Rahmen des BALANCE-Modells von CMS könnten staatliche Medicaid-Programme ab Mai 2026 mit der Abdeckung von GLP-1s für das Gewichtsmanagement beginnen, und seit dem 1. Juli 2026 können berechtigte Part D-Begünstigte bestimmte GLP-1s, einschließlich Wegovy, über die Medicare GLP-1 Bridge für eine Zuzahlung von 50 Dollar erhalten (läuft bis zum 31. Dezember 2027). Die kommerzielle Abdeckung variiert unterdessen immer noch stark je nach Versicherer und Arbeitgeber.
Aber 'erweitert' bedeutet nicht 'einfach'. Es bedeutet, dass sich die Torpfosten verschoben haben, nicht verschwunden sind.
Das Vorabgenehmigungs-Handbuch: Schritt Eins
Bevor Ihr Arzt etwas einreicht, benötigen Sie Informationen. Rufen Sie die Apothekenleistungs-Hotline Ihrer Versicherung an (nicht den allgemeinen Kundenservice – die werden es nicht wissen) und stellen Sie genau diese Fragen:
- Welcher spezifische BMI-Schwellenwert löst die Übernahmeberechtigung aus?
- Welche Komorbiditäten gelten als 'gewichtsbedingte Erkrankungen'?
- Welche vorherigen Behandlungen müssen dokumentiert werden und wie lange?
- Gibt es ein bevorzugtes GLP-1 im Formularium, das möglicherweise weniger Hürden hat?
Notieren Sie den Namen des Mitarbeiters, die Anrufreferenznummer und das Datum. Das ist später wichtig.
Die meisten Pläne folgen dem FDA-Label: ein BMI von 30 oder höher oder 27 oder höher mit mindestens einer gewichtsbedingten Erkrankung. Aber die Details unterscheiden sich. Einige Pläne akzeptieren eine dokumentierte BMI-Historie, während andere eine Messung innerhalb eines kürzlichen Zeitfensters wünschen, und einige spezifizieren, wer sie aufzeichnen muss.
Diese Details finden sich im klinischen Richtlinienbulletin Ihres Plans, das normalerweise durch Suche nach '[Versicherername] GLP-1 klinische Richtlinie' online zu finden ist. Lesen Sie es wie ein Anwalt. Es ist langweilig. Tun Sie es trotzdem.
Aufbau Ihres Dokumentations-Arsenals
Das Vorabgenehmigungsformular, das Ihr Arzt ausfüllt, ist nur das Anschreiben. Die eigentliche Arbeit geschieht in der unterstützenden Dokumentation.
Ihr Paket sollte enthalten:
Gewichtsverlauf-Dokumentation: Mindestens 6 Monate aufgezeichnete Gewichte, die zeigen, dass Ihr BMI die Kriterien erfüllt. Zwölf Monate sind stärker. Wenn Ihr Gewicht schwankt, fügen Sie die Daten hinzu, an denen es am höchsten war – Versicherer mitteln nicht, sie suchen nach qualifizierenden Momentaufnahmen.
Komorbiditäts-Nachweis: Laborergebnisse, bildgebende Berichte oder Facharztnoten, die Erkrankungen wie Typ-2-Diabetes, Bluthochdruck, Schlafapnoe oder Arthrose bestätigen. Ein Diagnosecode allein reicht oft nicht aus; viele Pläne verlangen unterstützende klinische Aufzeichnungen.
Aufzeichnungen gescheiterter Interventionen: Dokumentation früherer Gewichtsabnahmeversuche. Dies bedeutet typischerweise 3-6 Monate eines strukturierten Programms – ärztlich überwachte Diät, Besuche bei einem registrierten Ernährungsberater oder ein kommerzielles Programm wie WW mit Teilnahmeaufzeichnungen. Fitnessstudio-Mitgliedschaften zählen nicht. 'Ich habe versucht, weniger zu essen' zählt definitiv nicht.
Bescheinigung der medizinischen Notwendigkeit: Ihr Arzt schreibt dies, aber Sie können beim Entwurf helfen. Der Brief sollte Ihr Gewicht mit spezifischen Gesundheitsrisiken verbinden, erklären, warum speziell Wegovy (nicht nur irgendeine Intervention) angemessen ist, und klinische Studiendaten referenzieren.
Ein schwacher Brief sagt: 'Patient hat Adipositas und würde von Wegovy profitieren.'
Ein starker Brief sagt: 'Patient hat Adipositas Grad II mit einem BMI von 36,2, dokumentierten Bluthochdruck, der zwei Medikamente erfordert, und Prädiabetes mit HbA1c von 6,1%. Trotz Abschluss eines 16-wöchigen medizinisch überwachten Diätprogramms, das nur zu 4% Körpergewichtsreduktion führte, bleibt ihr kardiovaskuläres Risiko erhöht. Die STEP 1-Studie zeigte eine durchschnittliche Gewichtsreduktion von 14,9% mit Semaglutid, was ihre Bluthochdruckmedikation erheblich reduzieren und das Diabetesprogressionsrisiko senken würde.'
Sehen Sie den Unterschied? Zahlen. Spezifität. Klinische Studienreferenzen. Ursache und Wirkung.
Wenn sie Nein sagen: Der Widerspruchsprozess, der funktioniert
Ihre Ablehnung kommt an. Keine Panik. Akzeptieren Sie sie nicht.
Unter dem ACA haben Sie im Allgemeinen 180 Tage (6 Monate) ab der Ablehnungsmitteilung Zeit, um einen internen Widerspruch einzulegen, und für eine Behandlung, die Sie noch nicht erhalten haben, muss der Versicherer innerhalb von 30 Tagen entscheiden. Medicare-Pläne folgen ihren eigenen Widerspruchsregeln. Überprüfen Sie Ihren Ablehnungsbescheid auf die genaue Frist – wenn Sie sie verpassen, bedeutet das normalerweise, von vorne zu beginnen.
Es gibt keine zuverlässige öffentliche Zahl für GLP-1-spezifische Widerspruchserfolgsraten, und die Ergebnisse variieren je nach Plan. Was am meisten hilft, ist ein Widerspruch, der den angegebenen Ablehnungsgrund direkt beantwortet.
Ihr Widerspruchsschreiben muss den angegebenen Ablehnungsgrund direkt ansprechen. Wenn sie sagten 'Stufentherapie nicht abgeschlossen', legen Sie Dokumentation der Alternativen vor, die Sie versucht haben. Wenn sie sagten 'medizinisch nicht notwendig', fügen Sie mehr klinische Beweise und peer-reviewed Studien hinzu.
Erwägen Sie zu beantragen, dass der Widerspruch von einem Arzt mit relevanter Expertise überprüft wird – Endokrinologie, Adipositasmedizin oder Innere Medizin. Pläne unterscheiden sich darin, wer Widersprüche überprüft, und die Anfrage signalisiert, dass die klinischen Details wichtig sind.
Das Widerspruchspaket sollte alles aus der ursprünglichen Einreichung plus Folgendes enthalten:
- Ein Anschreiben, das speziell den Ablehnungsgrund anspricht
- Jede neue klinische Dokumentation
- Peer-reviewed Studien, die die GLP-1-Verwendung für Ihre spezifische Situation unterstützen
- Eine Zeitleiste, die Ihre Behandlungsgeschichte zeigt
Reichen Sie per Einschreiben oder über das sichere Portal des Versicherers mit Zustellbestätigung ein. Bewahren Sie Kopien von allem auf.
Externe Überprüfung: Ihre nukleare Option
Interner Widerspruch abgelehnt? Sie haben jetzt Zugang zur externen Überprüfung – ein unabhängiger Dritter bewertet Ihren Fall. Dies ist für die meisten Gesundheitspläne unter dem ACA bundesweit vorgeschrieben.
Öffentliche Daten zu GLP-1-spezifischen Ergebnissen sind begrenzt, aber externe Überprüfung ist aus einem einfachen Grund wichtig: Wenn der unabhängige Prüfer auf Ihrer Seite steht, muss der Plan die Entscheidung akzeptieren.
Externe Prüfer sind nicht bei Ihrem Versicherer angestellt. Sie arbeiten für unabhängige Überprüfungsorganisationen und bewerten Ihren Fall nach seinen klinischen Verdiensten und den Bedingungen Ihres Plans.
Um eine externe Überprüfung zu beantragen, reichen Sie einen schriftlichen Antrag innerhalb von 4 Monaten nach Erhalt der endgültigen internen Ablehnung ein. Ihr Ablehnungsbescheid sollte erklären, wie, und ob Ihr Plan ein staatliches oder das föderale Verfahren verwendet.
Der externe Prüfer erhält Ihre vollständige Akte und gibt typischerweise innerhalb von 45 Tagen eine Entscheidung ab – oder 72 Stunden, wenn Ihr Arzt die Situation als dringend zertifiziert.
Landesgesetze, die Ihnen helfen könnten
Versicherungsregulierung findet weitgehend auf Landesebene statt, und die Regeln ändern sich oft. Einige Bundesstaaten haben Gesetze verabschiedet, die die Stufentherapie einschränken, und einige wenige verlangen die Abdeckung von Adipositasbehandlung in bestimmten Plänen – während einige staatliche Medicaid-Programme und staatliche Mitarbeiterpläne die GLP-1-Abdeckung für Gewichtsverlust wegen der Kosten zurückgefahren haben.
Ihre staatliche Versicherungsabteilung oder Ihr Verbraucherhilfsprogramm kann Ihnen sagen, welche Regeln für Ihren Plan gelten.
Diese Landesgesetze gelten im Allgemeinen nur für vollversicherte Pläne (bei denen Ihr Arbeitgeber Versicherungsschutz von einem Versicherer kauft). Selbstfinanzierte Arbeitgeberpläne – üblich bei großen Unternehmen – werden bundesweit unter ERISA reguliert, sodass staatliche Mandate normalerweise nicht gelten.
Nicht sicher, welchen Typ Sie haben? Ihre Plandokumente werden es sagen, oder Sie können die Personalabteilung direkt fragen.
Die Arbeitgeber-Hintertür
Hier ist etwas, das die meisten Leute nicht versuchen: mit dem Leistungsteam ihres Arbeitgebers zu sprechen.
Große Arbeitgeber haben oft Flexibilität in ihrem Plandesign. Wenn mehrere Mitarbeiter eine GLP-1-Abdeckung beantragen, fügen einige Arbeitgeber sie bei der jährlichen Erneuerung hinzu – wobei sie die Kosten gegen potenzielle langfristige Gesundheitsvorteile abwägen.
Sie müssen keine persönlichen Gesundheitsinformationen teilen. Fragen Sie einfach: 'Hat das Unternehmen erwogen, GLP-1-Medikamentenabdeckung zu unseren Apothekenleistungen hinzuzufügen? Ich verstehe, dass mehrere Mitarbeiter Interesse bekundet haben.'
Einige Arbeitgeber haben Carve-out-Programme speziell für Gewichtsmanagement-Medikamente erstellt, oft mit Anforderungen wie Teilnahme an Coaching-Programmen oder Gesundheitsbewertungen. Es ist nicht ideal, aber es ist Abdeckung.
Was zu tun ist, während Sie warten
Widersprüche brauchen Zeit. Wochen, manchmal Monate. Was passiert in der Zwischenzeit mit Ihrer Behandlung?
Einige Optionen, die Sie mit Ihrem Arzt besprechen können:
Hersteller-Sparprogramme: Ab Oktober 2026 listet Novo Nordisk ein Sparangebot für kommerziell versicherte Patienten auf, deren Plan Wegovy abdeckt (nur 25 Dollar pro Monat, mit maximalen Einsparungen von 100 Dollar pro Monat; Regierungsbegünstigte ausgeschlossen). Ohne Abdeckung beträgt die NovoCare Pharmacy-Selbstzahlerpreisgestaltung 349 Dollar pro Monat für die meisten Wegovy-Stiftdosen, mit niedrigeren Einführungspreisen für neue Patienten. Die Bedingungen ändern sich oft, also überprüfen Sie die Website des Herstellers.
Zusammengesetztes Semaglutid: Der FDA-Semaglutid-Mangel endete 2025, was die legale Zusammensetzung von Kopien stark einschränkte. Dennoch fand eine JAMA Health Forum-Studie von 2026 Gewichtsverlust-Kliniken, die immer noch zusammengesetzte GLP-1s anboten, oft mit hinzugefügten Inhaltsstoffen, in einigen Fällen von Einrichtungen bezogen, die nicht für sterile Zusammensetzung lizenziert sind. Besprechen Sie die Risiken mit Ihrem Arzt.
Alternative GLP-1s: Wenn Ihr Plan Zepbound (Tirzepatid) oder Saxenda (Liraglutid) leichter abdeckt, könnten dies Optionen sein, während Sie speziell für Wegovy Widerspruch einlegen.
Telemedizin-Gewichtsmanagement-Programme: Einige Programme bündeln Arztbesuche mit Rezepten für eine monatliche Gebühr. Überprüfen Sie genau, welches Medikament verschrieben wird (Markenname oder zusammengesetzt), was enthalten ist und ob das Programm bei Versicherungspapieren hilft.
Die Beharrlichkeitssteuer
Seien wir ehrlich darüber, was dieser Prozess verlangt. Sie werden Stunden mit Telefonaten verbringen. Sie werden dichte Richtliniendokumente lesen. Sie werden Briefe schreiben und Aufzeichnungen sammeln und auf Antworten warten, die zu lange dauern.
Dies ist effektiv eine Steuer auf Menschen, die Behandlung für eine chronische Krankheit suchen. Es ist nicht fair. Forschung zur Vorabgenehmigung über Markenmedikamente hinweg zeigt, dass die meisten Patienten, deren Rezepte zunächst abgelehnt werden, mit Verzögerungen konfrontiert sind, und viele werden letztendlich abgelehnt.
Das zu wissen macht den Prozess vielleicht nicht einfacher, aber es könnte Sie wütender machen. Manchmal ist Wut nützlicher Treibstoff.
Dokumentieren Sie alles. Legen Sie gegen jede Ablehnung Widerspruch ein. Beantragen Sie externe Überprüfung. Kontaktieren Sie Ihren staatlichen Versicherungskommissar, wenn Sie glauben, dass Ihr Plan gegen Abdeckungsgesetze verstößt.
Das System ist darauf ausgelegt, Sie zum Aufgeben zu bringen. Tun Sie es nicht.
📊 Kennzahlen
Widerspruchsebenen bei Ablehnungen der Kostenübernahme (die meisten privaten US-Pläne)
| Widerspruchsebene | Einreichungsfrist | Entscheidungszeitrahmen | Wer prüft | Hauptanforderungen |
|---|---|---|---|---|
| Erstantrag auf Vorabgenehmigung | — | Versicherer muss Sie innerhalb von 15 Tagen benachrichtigen (72 Stunden bei Dringlichkeit) | Plan-Prüfer | Diagnose, BMI, Komorbiditäten, vorherige Behandlungen |
| Interner Widerspruch | Innerhalb von 180 Tagen nach der Ablehnung | Innerhalb von 30 Tagen für eine noch nicht erhaltene Behandlung | Ihr Versicherer | Sprechen Sie den spezifischen Ablehnungsgrund an; fügen Sie Beweise hinzu |
| Externe Überprüfung | Innerhalb von 4 Monaten nach der endgültigen internen Ablehnung | Innerhalb von 45 Tagen (72 Stunden bei Dringlichkeit) | Unabhängige Überprüfungsorganisation | Vollständige Fallakte; Entscheidung bindend für den Plan |
| Beschwerde bei staatlicher Versicherungsabteilung | Variiert je nach Bundesstaat | Variiert | Staatlicher Regulierer | Nachweis, dass der Plan gegen seine Bedingungen oder Landesrecht verstoßen hat |
Zeitrahmen spiegeln föderale ACA-Regeln für die meisten nicht-grandfathered privaten Pläne wider; Medicare, Medicaid und einige Pläne folgen unterschiedlichen Regeln
❓ Häufige Fragen
Wie lange dauert der gesamte Wegovy-Vorabgenehmigungs- und Widerspruchsprozess?
Welchen BMI benötige ich, damit die Versicherung Wegovy übernimmt?
Deckt Medicare Wegovy 2026 ab?
Was soll ich tun, wenn meine Wegovy-Vorabgenehmigung abgelehnt wird?
Kann mein Arbeitgeber Wegovy-Abdeckung zu unserem Gesundheitsplan hinzufügen?
Was ist der Unterschied zwischen internen und externen Widersprüchen?
Gibt es Möglichkeiten, Wegovy zu bekommen, während mein Widerspruch anhängig ist?
Was ist HAVIT?
HAVIT ist ein KI-Gesundheitspartner auf Basis der Stoffwechselwissenschaft – er schützt Ihre Muskeln, weckt Ihren Stoffwechsel und hilft Ihnen, langfristig einen gesunden Körper ohne Jo-Jo-Effekt zu halten.
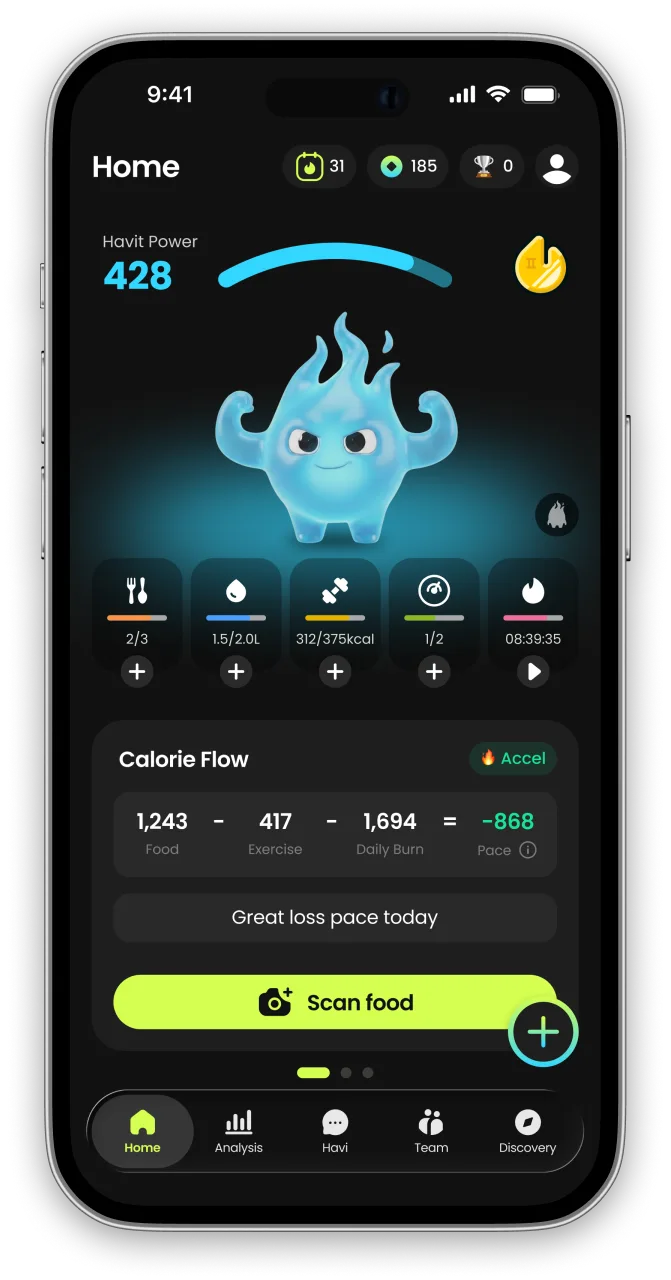
Anders als reine Kalorien-Tracker verbindet HAVIT KI-gestützte Körperzusammensetzungs-Schätzungen mit Ernährung, Trinkmenge, Schlaf, Schritten, Zyklus, Stimmung und GLP-1-Medikation in einer täglichen Routine — Fortschritt misst sich damit an der Körperzusammensetzung, nicht nur an der Zahl auf der Waage. Tägliche Missionen übersetzen erprobte Verhaltensänderungstechniken in kleine, wiederholbare Schritte, gestützt auf die Erfahrung von Fachleuten, die zuvor bei Juvis Diet gearbeitet haben, einer der führenden Stoffwechselkliniken Koreas.
In einer eigenen Auswertung von 1.090 GLP-1-Nutzenden bei HAVIT bauten Menschen, die konsequent protokollierten, stärkere Gewohnheiten auf als die übrige Nutzerbasis. Den GLP-1-Gewohnheitsreport lesen
In der App
- KI-COACHWissen, was heute ansteht.
- ERNÄHRUNGMahlzeiten in Sekunden erfassen.
- KÖRPERANALYSEMehr sehen als nur Gewicht.
- TÄGLICHE MISSIONENGewohnheiten, die Sie durchhalten.
- TÄGLICHER CHECK-INSag HAVI, wie sich heute anfühlt.
- ALLES TRACKENVon Wasser bis GLP-1
- KOPF UND ERHOLUNGFür die Tage, an denen die Willenskraft ausgeht.


HAVIT funktioniert mit und ohne GLP-1-Medikation. Es ist eine Wellness-App und kein Medizinprodukt; Werte zur Körperzusammensetzung sind Schätzungen.
In der App weitermachen
Personalisierte Gesundheit mit Ihren eigenen Daten
Quellen
- Prior Authorization and Associated Delays and Denials of Branded Medication Dispensation — JAMA Health Forum, 2026
- Postshortage Compounded GLP-1 RA Market in 2 States With Potentially High Demand — JAMA Health Forum, 2026
- Once-Weekly Semaglutide in Adults with Overweight or Obesity (STEP 1) — New England Journal of Medicine, 2021
- BALANCE (Better Approaches to Lifestyle and Nutrition for Comprehensive hEalth) Model — Centers for Medicare & Medicaid Services, 2026
- Medicare GLP-1 Bridge — Centers for Medicare & Medicaid Services, 2026
- Internal appeals — HealthCare.gov (U.S. Department of Health and Human Services)
- External review — HealthCare.gov (U.S. Department of Health and Human Services)
- WEGOVY (semaglutide) injection — Prescribing Information — Novo Nordisk (U.S. FDA-approved labeling), 2026
- Understanding list price — Wegovy savings and NovoCare Pharmacy pricing — Novo Nordisk (NovoCare), 2026


