

2026年Wegovy司美格鲁肽保险报销攻略:事前授权与申诉实操技巧
Wegovy报销成功的关键在于:策略性准备材料、坚持走完申诉流程、吃透你所在保险的具体要求——本文手把手教你怎么做。
本文仅供一般信息参考,不能替代专业医疗建议、诊断或治疗。如有任何健康相关问题,请务必咨询合格的医疗专业人员。
每月1349美元的账单,你敢问吗?
医生刚给你开了Wegovy。你满怀期待。然后药房来电:"保险拒赔了,自费1349.02美元。"
这样的场景在美国很常见。像Wegovy这样的GLP-1类药物处于一个尴尬的报销灰色地带——FDA批准了,临床疗效也证实了,但很多保险公司和雇主计划却把它当成可有可无的选项。
但第一次被拒并不一定是终点。2026年发表在《JAMA Health Forum》上的一项研究分析了2024年药房理赔数据:在因事先授权被初次拒绝的品牌药处方中,54%最终获批——尽管大多数患者都经历了延误。材料准备和了解流程确实能带来差别。
保险公司为什么总说不?(2026年有什么变化)
保险公司不是卡通反派。GLP-1药物价格昂贵,而且往往需要长期使用,所以保险计划和雇主会用事先授权、阶梯治疗和BMI标准等手段控制支出。
最常见的拒赔理由分布如下:
- "非医疗必需"
- "需要阶梯治疗"——意思是你还没试过更便宜的方案
- "BMI不达标"
- "材料不全"
- "不在保障范围内"——计划根本不报销减重药物
2026年的政策环境确实有了变化。按照法律,Medicare Part D一般不覆盖用于减重的药物,不过Part D计划可以按Wegovy的降低心血管风险适应症予以覆盖。在CMS的BALANCE模式下,州Medicaid项目最早可从2026年5月开始覆盖用于体重管理的GLP-1药物;自2026年7月1日起,符合条件的Part D受益人可通过Medicare GLP-1 Bridge以50美元的自付额获得包括Wegovy在内的部分GLP-1药物(持续到2027年12月31日)。与此同时,商业保险的覆盖情况仍因保险公司和雇主而差异很大。
但"扩大"不等于"容易"。只是门槛挪了位置,并没有消失。
事前审批攻略:第一步
在医生提交任何材料之前,你需要先做情报收集。打电话给保险公司的药品福利专线(不是普通客服——他们不懂),问这几个问题:
- 报销需要达到什么具体的BMI标准?
- 哪些合并症算"体重相关疾病"?
- 需要记录哪些既往治疗,持续多长时间?
- 目录里有没有更容易批的GLP-1药物?
记下客服姓名、通话编号和日期。后面会用到。
大多数计划遵循FDA说明书:BMI≥30,或BMI≥27且至少有一种体重相关疾病。但细节各不相同:有些计划接受历史BMI记录,有些要求近期的测量值,还有些对由谁记录有规定。
这些细节都藏在你计划的"临床政策公告"(Clinical Policy Bulletin)里,通常搜索"[保险公司名] GLP-1 clinical policy"就能找到。像律师一样逐字读。很枯燥。但必须读。
打造你的材料武器库
医生填的事前审批表只是"求职信"。真正的功夫在配套材料上。
你的材料包应该包括:
体重历史记录:至少6个月的体重记录,证明BMI达标。12个月更有说服力。如果体重有波动,把最高值的日期列出来——保险公司不算平均值,他们找的是达标的"快照"。
合并症证据:化验单、影像报告或专科医生病历,确认2型糖尿病、高血压、睡眠呼吸暂停或骨关节炎等疾病。光有诊断代码往往不够,很多计划会要求提供支持性的临床记录。
既往治疗失败记录:之前减重尝试的文档。通常指3-6个月的结构化项目——医生监督的饮食计划、注册营养师咨询,或像WW这样有出勤记录的商业项目。健身房会员卡不算。"我试过少吃点"绝对不算。
医疗必要性说明信:由医生撰写,但你可以帮忙起草。信中应该把你的体重与具体健康风险挂钩,解释为什么特别需要Wegovy(而不是随便什么干预措施),并引用临床试验数据。
弱鸡版说明信:"患者有肥胖症,使用Wegovy会有帮助。"
硬核版说明信:"患者为II级肥胖,BMI 36.2,记录在案的高血压需服用两种降压药,糖尿病前期HbA1c为6.1%。尽管完成了16周医学监督饮食计划,体重仅减少4%,心血管风险仍然偏高。STEP 1试验显示司美格鲁肽平均减重14.9%,这将显著降低其降压药需求量和糖尿病进展风险。"
看出区别了吗?数字。具体性。临床试验引用。因果关系。
被拒了怎么办:真正有效的申诉流程
拒赔通知到了。别慌。别认栽。
根据《平价医疗法案》(ACA),你通常有180天(6个月)的时间在收到拒赔通知后提出内部申诉;对于尚未接受的治疗,保险公司必须在30天内作出决定。Medicare计划有自己的申诉规则。请查看拒赔信上的具体截止日期——错过通常意味着要从头再来。
目前没有可靠的公开数据说明GLP-1申诉的成功率,结果也因计划而异。最有帮助的是一封直接回应拒赔理由的申诉信。
你的申诉信必须直接回应拒赔理由。如果他们说"阶梯治疗未完成",提供你尝试过的替代方案文档。如果他们说"非医疗必需",补充更多临床证据和同行评审研究。
可以考虑要求由相关专业的医生——内分泌科、肥胖医学或内科——审核你的申诉。各计划由谁审核申诉不尽相同,提出这一要求表明临床细节很重要。
申诉材料包应包含原始提交的所有内容,外加:
- 专门针对拒赔理由的申诉信
- 任何新的临床文档
- 支持你具体情况使用GLP-1的同行评审研究
- 展示你治疗历程的时间线
通过挂号信或保险公司的安全门户提交,保留送达确认。所有材料留底。
外部审核:你的核武器
内部申诉也被拒了?你现在可以申请外部审核——由独立第三方评估你的案例。根据《平价医疗法案》(ACA),大多数健康计划必须提供这个选项。
关于GLP-1的外部审核结果,公开数据有限;但外部审核之所以重要,原因很简单:如果独立审核员支持你,保险计划就必须接受这一决定。
外部审核员不受雇于你的保险公司。他们来自独立审核机构,会根据临床事实和你的保险条款来评估案件。
要申请外部审核,需要在收到最终内部拒赔决定后的4个月内提交书面申请。拒赔信中应说明具体做法,以及你的计划适用州级还是联邦的审核流程。
外部审核员收到你的完整档案后,通常在45天内做出决定——如果你的医生证明情况紧急,可以缩短到72小时。
可能帮到你的各州法规
保险监管主要在州层面进行,而且规则经常变化。有些州通过了限制阶梯治疗的法律,少数州要求某些计划覆盖肥胖治疗——同时也有一些州的Medicaid项目和州雇员保险计划因成本原因缩减了GLP-1减重用途的覆盖。
你所在州的保险监管部门或消费者援助项目可以告诉你哪些规则适用于你的计划。
这些州法一般只适用于完全承保计划(即雇主从保险公司购买保险)。大公司常见的自筹资金雇主计划(self-funded plans)受联邦ERISA监管,州的强制规定通常不适用。
不确定自己是哪种?计划文件里会写,或者直接问HR。
雇主这条路
这是大多数人没试过的:跟公司的福利团队谈谈。
大型雇主在计划设计上通常有灵活性。如果多名员工都在申请GLP-1报销,有些雇主会在年度续保时加入这项覆盖——在成本与潜在的长期健康收益之间权衡。
你不需要透露个人健康信息。只需问:"公司有没有考虑在药品福利中增加GLP-1药物覆盖?我了解到有几位同事表达了兴趣。"
有些雇主专门为体重管理药物创建了独立项目,通常要求参加健康教练或健康评估。不完美,但至少有报销。
等待期间怎么办
申诉需要时间。几周,有时几个月。这期间你的治疗怎么办?
可以和医生讨论的几个选项:
药厂优惠项目:截至2026年10月,诺和诺德为保险计划覆盖Wegovy的商业保险患者提供储蓄优惠(每月最低25美元,每月最多节省100美元;政府保险受益人除外)。如果没有保险覆盖,NovoCare Pharmacy的自费价格为大多数Wegovy注射笔剂量每月349美元,新患者另有较低的首期价格。条款经常变化,请以药厂网站为准。
复合配制司美格鲁肽:FDA宣布的司美格鲁肽短缺已于2025年结束,合法复配仿制品的空间因此大幅收窄。尽管如此,2026年《JAMA Health Forum》的一项研究发现,仍有减重诊所提供复合配制的GLP-1药物,常常添加了其他成分,部分货源来自没有无菌配制资质的机构。请与医生讨论其中的风险。
其他GLP-1药物:如果你的计划更容易批准Zepbound(替尔泊肽)或Saxenda(利拉鲁肽),在申诉Wegovy期间可以考虑这些替代方案。
远程医疗体重管理项目:有些项目把医生问诊和处方打包成月费。请确认开的是原研药还是复合配制药、费用包含哪些内容,以及项目是否协助处理保险文书。
"折腾税"
说实话,这个过程要付出什么代价。你会花几个小时打电话。你会读晦涩的政策文件。你会写信、收集记录、等待迟迟不来的回复。
这实际上是对慢性病患者寻求治疗的一种“税”。这不公平。关于品牌药事先授权的研究显示,处方被初次拒绝的大多数患者都会遭遇延误,很多人最终仍被拒绝。
知道这一点可能不会让过程变得更轻松,但可能会让你更愤怒。有时候,愤怒是有用的燃料。
记录一切。每次拒赔都申诉。申请外部审核。如果你认为保险计划违反了覆盖法规,联系你所在州的保险专员。
这个系统的设计就是让你放弃。别放弃。
📊 关键统计
保险拒赔的申诉层级(多数美国商业保险计划)
| 申诉层级 | 提交期限 | 决定时限 | 审核方 | 关键要求 |
|---|---|---|---|---|
| 初次事先授权申请 | — | 保险公司须在15天内通知(紧急情况72小时) | 计划审核人员 | 诊断、BMI、合并症、既往治疗 |
| 内部申诉 | 拒赔后180天内 | 尚未接受的治疗须在30天内决定 | 你的保险公司 | 针对具体拒赔理由,补充证据 |
| 外部审核 | 最终内部拒赔后4个月内 | 45天内(加急72小时) | 独立审核机构 | 完整案卷;决定对计划具有约束力 |
| 向州保险监管部门投诉 | 各州不同 | 不定 | 州监管机构 | 计划违反条款或州法的证据 |
时限依据适用于多数非祖父条款私人保险计划的联邦ACA规则;Medicare、Medicaid及部分计划另有规定
❓ 常见问题
整个Wegovy事先授权和申诉流程需要多久?
保险报销Wegovy需要达到什么BMI?
2026年Medicare覆盖Wegovy吗?
Wegovy事先授权被拒该怎么办?
能让公司把Wegovy加入医保计划吗?
内部申诉和外部审核有什么区别?
申诉期间有办法用上Wegovy吗?
HAVIT 是什么?
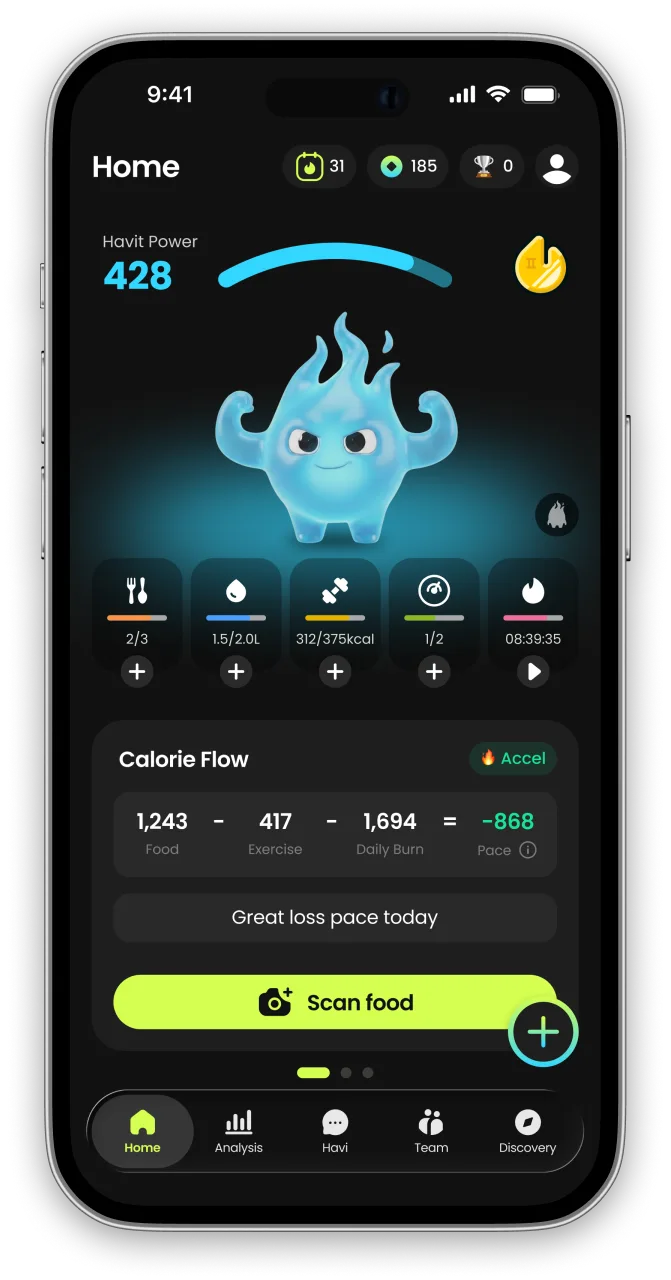
HAVIT 是以代谢科学为基础的 AI 健康伙伴,帮你守住肌肉、唤醒代谢,长久保持不反弹的身体。
和只计算热量的追踪器不同,HAVIT 把 AI 身体成分估算与饮食、水分、睡眠、步数、生理周期、情绪、GLP-1 用药记录整合成同一套每日流程,因此进度看的是身体成分,而不只是体重秤上的数字。每日任务把已验证的行为改变技巧拆成小而可重复的行动,并融入韩国代表性代谢诊所 Juvis Diet 出身专家的经验。
在 HAVIT 自行分析的 1,090 位 GLP-1 使用者数据中,持续记录的人比一般用户建立了更稳固的习惯。 阅读 GLP-1 习惯报告
App 里有什么
- AI 教练知道今天该做什么。
- 营养几秒钟完成饮食记录。
- 体成分洞察看见体重以外的变化。
- 每日任务建立能坚持下去的习惯。
- 每日打卡告诉 HAVI 今天感觉如何。
- 全部都能记录从喝水到 GLP-1
- 身心与恢复为意志力见底的日子准备。


无论是否使用 GLP-1 药物都可以使用 HAVIT。这是一款健康类应用,不是医疗器械;身体成分结果为估算值。
在 App 中继续
用你自己的数据,获得个性化的健康管理
参考资料
- Prior Authorization and Associated Delays and Denials of Branded Medication Dispensation — JAMA Health Forum, 2026
- Postshortage Compounded GLP-1 RA Market in 2 States With Potentially High Demand — JAMA Health Forum, 2026
- Once-Weekly Semaglutide in Adults with Overweight or Obesity (STEP 1) — New England Journal of Medicine, 2021
- BALANCE (Better Approaches to Lifestyle and Nutrition for Comprehensive hEalth) Model — Centers for Medicare & Medicaid Services, 2026
- Medicare GLP-1 Bridge — Centers for Medicare & Medicaid Services, 2026
- Internal appeals — HealthCare.gov (U.S. Department of Health and Human Services)
- External review — HealthCare.gov (U.S. Department of Health and Human Services)
- WEGOVY (semaglutide) injection — Prescribing Information — Novo Nordisk (U.S. FDA-approved labeling), 2026
- Understanding list price — Wegovy savings and NovoCare Pharmacy pricing — Novo Nordisk (NovoCare), 2026


